
Già prima che la Federal Reserve annunciasse il 13 settembre la sua ultima raffica di acquisti di titoli, gli indicatori della massa monetaria USA crescevano a un buon ritmo. Secondo i calcoli non ufficiali, l’M3 ha raggiunto i 14,7 trilioni di dollari ad agosto.
Ora che la Fed ha approvato una stampa di moneta aggiuntiva da 80 miliardi di dollari al mese (40 miliardi in MBS e 40 miliardi in titoli del Tesoro), possiamo essere molto fiduciosi di raggiungere quest’anno la nostra precedente proiezione di 15 trilioni di dollari. Dopo di che diventerà molto difficile fare previsioni, perché la stampa di moneta accelera oltre i modelli lineari.
Man mano che più persone se ne renderanno conto e capiranno che, nel nostro mondo interconnesso, ci sono pochissimi luoghi e classi di attivi immuni dall’avventatezza dei nostri pianificatori centrali, i metalli preziosi conquisteranno lentamente il favore dei comuni investitori: prima come investimenti rifugio, poi come metalli monetari.

Il Fear Index è una misura perfetta della fiducia nel dollaro, perché lo confronta con il suo unico vero rivale nel mondo moderno. Nel nostro sistema post-Bretton Woods tutte le principali valute fiat sono legate a doppio filo al dollaro, quindi parlare di euro, yen o RMB come alternative al dollaro nell’attuale sistema è un errore. Tutte le principali banche centrali sono in corsa a stampare moneta; tutte cercano di tenere il passo del dollaro in una serie di svalutazioni competitive che ricorda una corsa agli armamenti. Nel lungo periodo tutte subiranno la stessa sorte.
È comunque interessante, almeno per chi si concentra sul breve periodo, osservare il quadro relativo. Possiamo farlo confrontando il Dollar Fear Index con il nostro nuovissimo Euro Fear Index.

Come puoi vedere nel grafico qui sopra, la valuta europea soffre di una minore fiducia rispetto al dollaro. Non sorprende, dato che l’unione monetaria dell’eurozona è nella sua prima adolescenza, mentre il dollaro regna incontrastato come valuta di riserva mondiale dalla Seconda guerra mondiale. Per questo, nei periodi di incertezza, la fuga verso la sicurezza implica ancora un rafforzamento del dollaro (almeno rispetto all’euro e alla sterlina).
Una piccola avvertenza sull’Euro Fear Index: le riserve auree ufficiali dell’eurozona non sono distribuite in modo molto uniforme. Delle 10.787 tonnellate (347 milioni di once) di oro detenute dagli Stati dell’eurozona (secondo i dati del World Gold Council e del FMI), oltre l’80% è in mano a soli tre paesi: Germania (3.395), Italia (2.452) e Francia (2.435). Si può sostenere che questo dia ai paesi ricchi di oro un incentivo ad abbandonare l’euro, visti i costi paralizzanti che potrebbero dover affrontare a causa dei piani di “unione fiscale” di Bruxelles. Un secondo aspetto da non trascurare è che una quantità non specificata ma consistente di questo oro europeo, in particolare di quello tedesco, si trova in realtà oltre l’Atlantico, nei caveau della Fed di New York. Un giorno gli europei potrebbero avere motivo di pentirsene? Come recita il vecchio detto: “il possesso vale nove decimi della legge”.
Tuttavia, ciò che il grafico qui sopra mostra con chiarezza è che la fiducia sta calando sia nel dollaro sia nell’euro. Anche l’M3 dell’eurozona (per fortuna la Banca Centrale Europea pubblica ancora questi dati, a differenza della Fed, che ha smesso di pubblicare i numeri dell’M3 sei anni fa) è cresciuto a un buon ritmo: ha raggiunto i 10 trilioni di euro nel terzo trimestre del 2012 e si è raddoppiato dal 2001. Chi pensa che la BCE somigli anche solo vagamente alla sua presunta antenata spirituale, la Bundesbank, dovrebbe dare un’occhiata ai quasi 500 miliardi di euro creati dal 2011. E questo prima che la parola “illimitato” entrasse nei discorsi di Mario Draghi.
Le valute continueranno a variare di valore l’una rispetto all’altra, ma di una cosa puoi essere certo: rispetto a oro e argento continueranno tutte a perdere valore.
James Turk scrive da anni sul Fear Index, come puoi vedere sul suo sito Free Gold Money Report.
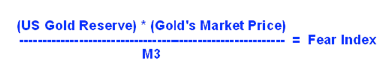
L'Euro Fear Index si basa sulla stessa equazione, ma utilizza l'M3 dell'euro (come riportato dalla BCE) e la somma delle riserve auree dell'Eurosistema.