
Ora possiamo iniziare a capire come è probabile che si sviluppino i mercati e gli eventi monetari nei prossimi mesi, e questo articolo ne offre un quadro approssimativo. È evidente che la bolla delle attività finanziarie sarà fatta scoppiare dall'aumento dei tassi di interesse, conseguenza del rialzo dei prezzi dei beni di consumo essenziali. Le valute fiat si avvieranno quindi verso l'azzeramento del loro valore, perché le autorità monetarie di tutto il mondo raddoppieranno gli sforzi per impedire che i tassi di interesse salgano, che i rendimenti obbligazionari li seguano e che i valori azionari crollino, sacrificando le proprie valute.
Lo spettro della teoria della deflazione da debito di Irving Fisher sarà presto in cima ai pensieri dei banchieri centrali e impedirà loro di seguire qualsiasi strada che non sia radicalmente inflazionistica, a prescindere dalle conseguenze.
Le opinioni attuali, secondo cui si dovrebbe avviare il tapering per gestire la situazione, non colgono il punto. Ciò che accadrà è più QE e perfino acquisti diretti di obbligazioni e azioni, politiche che con ogni probabilità falliranno.
Chi cerca di superare queste condizioni in evoluzione farebbe bene a mettere da parte un po' di moneta sana: oro e argento fisici.

Introduzione
In passato ho paragonato l’attuale situazione di mercato al 1929, quando il mercato azionario statunitense subì un crollo drammatico nel mese di ottobre. Con la memoria corta di oggi, in molti avranno persino dimenticato che tra il 12 febbraio e il 23 marzo dello scorso anno il Dow Jones Industrial Index è sceso del 38,4% dal massimo al minimo in meno di sei settimane, in parallelo con il calo del 66% tra il 4 settembre e il 13 novembre 1929, su una scala temporale inquietantemente simile. La Figura 1 mostra il Dow di novant’anni fa sovrapposto a quello di oggi, spostato in modo che novembre 1929 coincida con marzo dello scorso anno.La differenza principale riguarda la moneta. Per questo motivo la Figura 1 rettifica il Dow di oggi in base al prezzo dell’oro. Nel 1929-33 non era necessaria alcuna rettifica, poiché il dollaro era su un sistema aureo liberamente convertibile a 20,67 dollari l’oncia. Ma rettificandolo oggi in base al prezzo dell’oro, vediamo che, misurato in moneta sana, il Dow ha toccato il massimo in aprile 2019. E dopo il rialzo iniziale seguito al crollo del marzo 2020, l’aumento del prezzo dell’oro non è stato sufficiente a frenare il Dow in termini rettificati per l’oro.
Le possibilità sono due: o il rialzo di metà mercato ribassista nella borsa statunitense sta durando molto più di quello tra novembre 1929 e il 21 aprile 1930, oppure l’aumento del prezzo dell’oro non è ancora stato sufficiente a contrastare l’effetto dell’inflazione monetaria. Ognuno di noi può avere un’opinione su quale sia vera. Ma una cosa è certa: con tassi di interesse a zero, un’inflazione dei prezzi in crescita e quindi la prospettiva di tassi in rialzo, i fattori in evoluzione che guidano i mercati non possono che essere fortemente negativi. Quando arriverà, questa volta, il calo del Dow sarà quasi certamente catastrofico sia in termini di oro sia in dollari nominali. E la differenza rispetto al 1929-32 è l’enorme espansione di moneta e credito che ha alimentato attività finanziarie gonfiate.
Sullo sfondo delle tendenze azionarie, esistono sufficienti indizi per ritenere che il mondo sia sull’orlo di una grave catastrofe finanziaria. L’elenco dei segnali negativi si allunga. Tutto è iniziato con lo scoppio della crisi del mercato dei repo statunitense nel settembre 2019, seguito dal calo del 35% in punti nominali del Dow tra il 10 febbraio e il 23 marzo 2020 (come segnalato sopra), prima che la Fed intervenisse per salvare il mercato azionario, riducendo il tasso sui fondi federali al limite dello zero e reintroducendo il QE in misura senza precedenti, pari a 120 miliardi di dollari al mese, insieme a diverse altre misure a sostegno dei mercati. Hanno funzionato. Almeno, se si ignorano costi e conseguenze.
Molto prima di quei folli giorni di marzo dello scorso anno, la Fed era in modalità di gestione della crisi, di fatto fin dal fallimento di Lehman. Grazie alla buona volontà dei mercati, i cui partecipanti vogliono evitare il disastro almeno quanto la Fed, la Fed ci è riuscita. Ha impedito che gli eccessi nel finanziamento immobiliare residenziale della fine degli anni 2000 si trasformassero in un collasso più generale. Ma il prezzo è stato un precario esercizio da funambolo da allora in poi, con gli investitori che osservano le banche centrali minacciare a tratti di perdere il delicato equilibrio e di precipitare nell’abisso spalancato del caos finanziario.
Con un establishment degli investimenti che vuole ancora credere in fattori che sfidano la gravità, come i buoni vecchi fondamentali e il diritto umano di far pagare ad altri il prezzo delle proprie follie, la realtà economica è stata completamente soffocata. Il gioco di prestigio della Fed è stato ottenuto stampando moneta, aumentando il proprio bilancio da 847 miliardi di dollari nel mese in cui Lehman fallì a 6.042 miliardi di dollari oggi, un aumento di oltre sei volte.
La Fed l’ha fatta franca con le sue “misure straordinarie” dopo la crisi di Lehman e, insieme alle altre principali banche centrali, ha scoperto che grazie a una gestione attenta diverse crisi successive erano state evitate. E quando è arrivato il covid e il mondo è entrato in lockdown, l’accelerazione dell’inflazione monetaria per pagare tutto è sembrata la soluzione ovvia, perché il suo effetto principale, l’aumento dei prezzi, era sotto controllo.
Ebbene, non è del tutto vero al di fuori del senso puramente statistico. È più corretto dire che la statistica dell’indice dei prezzi al consumo (CPI) era stata addomesticata fino a diventare irrilevante. La prova di questo artificio statistico è lì per chiunque voglia cercarla, perché l’eccellente John Williams di Shadowstats.com continua a produrre la versione originale del 1980, spogliata dei successivi aggiustamenti di metodo adottati dal Bureau of Labor Statistics, che per puro caso tendono tutti a eliminare gli aumenti di prezzo dai dati sull’inflazione. Le stime di Williams sull’inflazione dei prezzi, tipicamente nella fascia tra il cinque e il dieci per cento negli ultimi dieci anni ma ora ben superiori, sono state confermate dall’indice Chapwood, prima che il covid ne interrompesse la raccolta statistica.
Mentre Wall Street fa festa grazie all’aumento di moneta e credito, Main Street soffre. L’unico correttivo è stata la disponibilità di finanziamenti resi artificialmente a buon mercato. I prestiti basati su dichiarazioni false degli anni Duemila forse non sono tornati nella realtà, ma lo sono certamente nello spirito, come sostegno artificiale al tenore di vita.
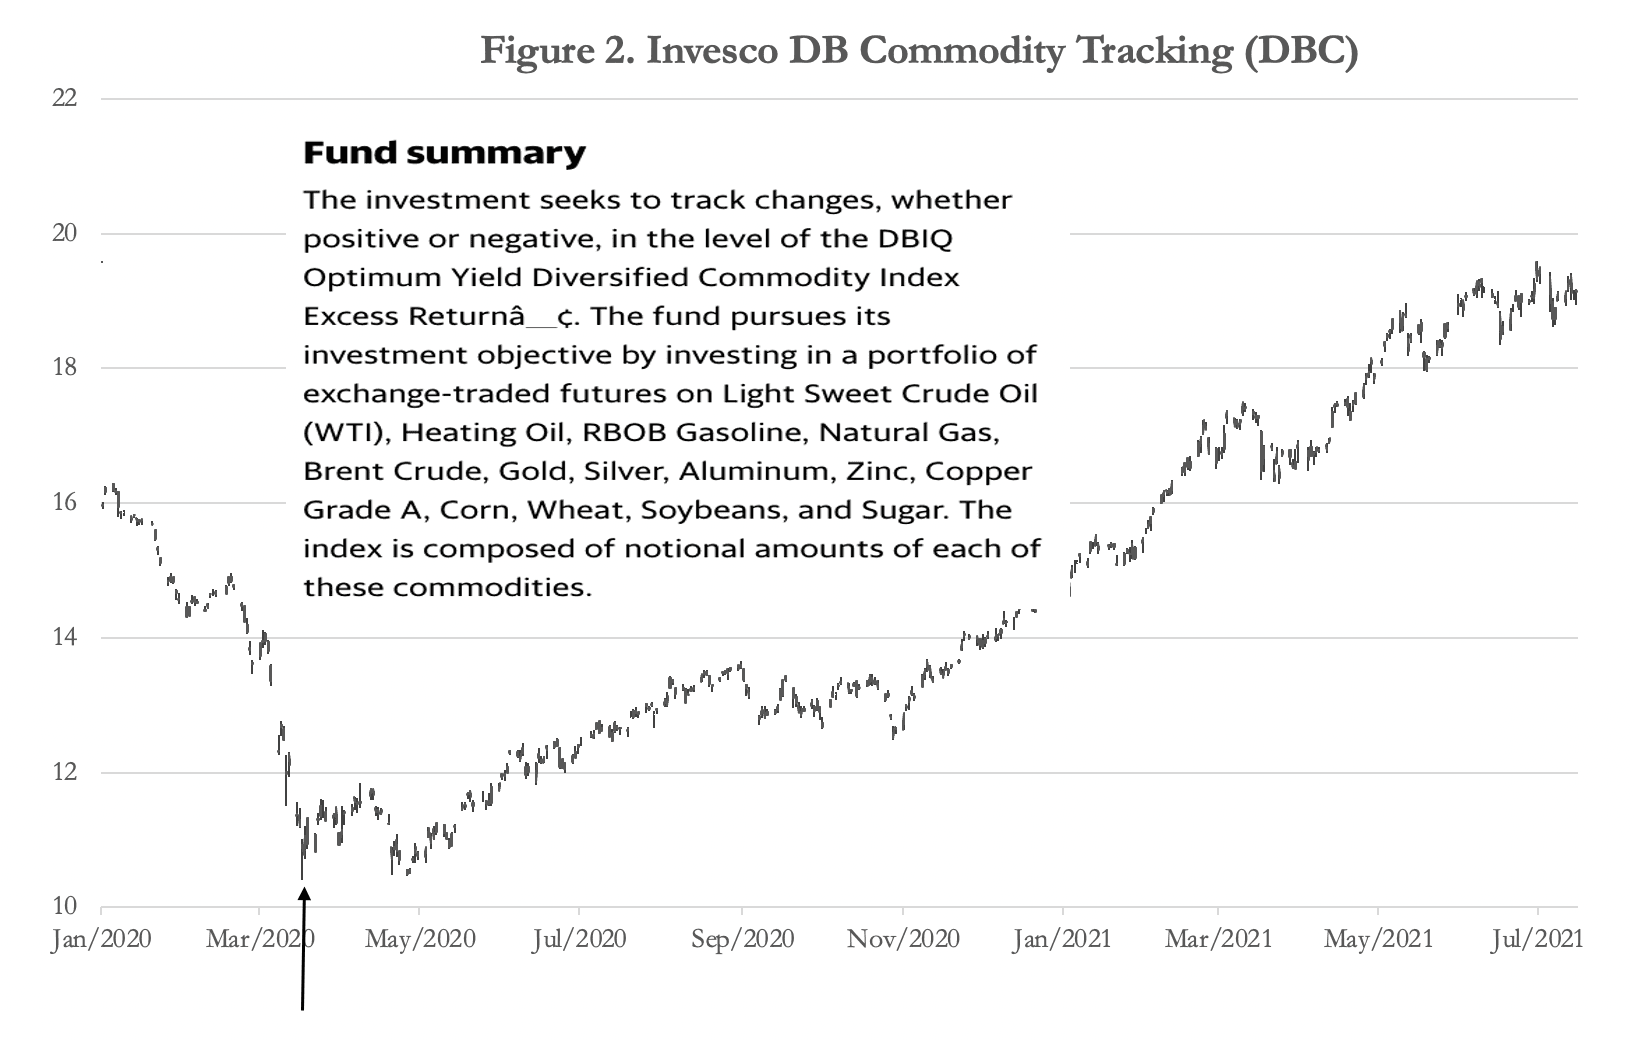
Ma la lezione per i rialzisti è che i giorni in cui si sosteneva che l’inflazione fosse limitata al 2% circa stanno per finire. Il quasi raddoppio della base monetaria della Fed dall’epoca della crisi dei repo nel settembre 2019 ha visto anche un’esplosione dei prezzi delle materie prime. La Figura 2 illustra il punto: la freccia verso l’alto indica il momento in cui i prezzi delle materie prime hanno iniziato a salire, prendendo spunto dal preciso momento in cui la Fed ha abbandonato ogni freno monetario.
 Oltre all’aumento dei prezzi delle materie prime, il covid ha scompigliato la logistica globale, che secondo gli esperti non sarà risolta prima del prossimo anno. Non c’è margine nelle scorte, a causa della diffusione della gestione della produzione just-in-time. E come per aggiungere il danno alla beffa, incoraggiati da sussidi più generosi, i disoccupati sono diventati inaspettatamente restii a lavorare.
Il risultato è un notevole abisso post-lockdown tra la spesa, interamente finanziata da deficit pubblici crescenti, e la disponibilità di beni e servizi. I prezzi non solo stanno salendo a causa di tutti questi fattori, ma continueranno a farlo. Le banche centrali però sostengono che gli aumenti dei prezzi siano solo transitori e che entro il prossimo anno le catene di approvvigionamento funzioneranno di nuovo, gli equilibri tra produzione e consumo si normalizzeranno e torneremo all’obiettivo di inflazione dei prezzi del 2%. Ma persino i sommi sacerdoti keynesiani avvertono ora che gli aumenti dei prezzi saranno probabilmente quantomeno persistenti, e quanto ai sostenitori della MMT (ve li ricordate?), si sono dati alla macchia.
Chi di noi si è preso la briga di studiare le teorie della moneta e del credito sa che il futuro si sta riducendo a due scelte per le autorità. La prima è proseguire con le politiche del rinvio e della finzione (“extend and pretend”) e vedere il dollaro e ogni altra valuta fiat perdere potere d’acquisto. In alternativa, banche centrali e governi devono rifiutarsi di aumentare ulteriormente la quantità di moneta e tagliare la spesa fino all’osso. E devono permettere a banche e imprese, quando falliscono, di fallire davvero.
Purtroppo le banche centrali hanno un mandato solo per la prima opzione e non possono farsi da parte e lasciare che sia il settore privato a risolvere tutto.
L’imminente dilemma della Fed
Possiamo essere certi che, in privato, un numero crescente di membri del FOMC della Fed si rende conto che chiudere un occhio sul problema dell’inflazione è stato un errore. E nel Regno Unito Andy Haldane lascia l’incarico di capo economista della Banca d’Inghilterra, dichiarando pubblicamente, in sostanza, che l’inflazione è l’elefante nella stanza. Lord Mervyn King, ex Governatore della BoE, ha avuto un ruolo determinante in un rapporto della Camera dei Lord che critica le politiche inflazionistiche di QE della Banca.Il problema che tutte le principali banche centrali si trovano ad affrontare a breve è che un rialzo dei tassi di interesse sarà anticipato dal loro errore di valutazione sull’inflazione dei prezzi, uno sviluppo che metterà direttamente in discussione la politica di ricorrere al QE per sostenere i mercati finanziari e mantenere la fiducia nell’economia. E con la fine dei tassi ufficiali a zero, continuare a sostenere le attività finanziarie richiede un aumento del quantitative easing a compensazione. In altre parole, il denaro immesso negli investitori istituzionali dovrà essere integrato per evitare che le attività rischiose perdano valore.
La Fed può tentare di farlo in due modi. Il primo è semplicemente aumentare il QE rispetto agli attuali 120 miliardi di dollari al mese; il secondo è che la Fed, il Tesoro statunitense o l’Exchange Stabilisation Fund integrino il QE esistente investendo direttamente in obbligazioni societarie e azioni per sostenerne i prezzi. In altre parole, la politica inflazionistica di sostenere i prezzi delle attività con mezzi inflazionistici dovrà essere accelerata in modo drastico, non ridotta gradualmente come si crede comunemente.
In entrambi i casi, l’esito è ormai scritto. Ulteriori aggiustamenti della politica monetaria ne cambieranno soltanto i tempi. Ma l’unica alternativa, come detto sopra, è che le banche centrali si ritirino e lascino i mercati a se stessi. È il dilemma che John Law affrontò nel 1720, quando dovette accelerare la stampa di moneta per acquistare azioni della sua impresa del Mississippi, che venivano vendute alla scadenza dei versamenti richiesti da chi non poteva o non voleva pagarli. Law credeva che i tassi di interesse potessero essere mantenuti bassi inondando i mercati di denaro. Richard Cantillon non era d’accordo (più su Cantillon più avanti).
Il ritmo al quale Law fu costretto a inflazionare nel tentativo di mantenere i tassi soppressi e di far continuare a gonfiare la bolla del Mississippi finì per distruggere il potere d’acquisto delle sue livres prive di copertura.
Che la Fed si trovi di fronte allo stesso problema diverrà rapidamente evidente quando tarderà ad alzare i tassi di interesse per proteggere il dollaro. E la Fed non è sola. Tutte le principali banche centrali, con la notevole eccezione della Banca Popolare Cinese, hanno perseguito la stessa politica di manipolare i mercati delle attività finanziarie per mantenerne la fiducia inflazionando le proprie valute. Pertanto è un errore limitarsi a guardare i tassi di cambio.
Nessun mercato e nessuna valuta potrà sfuggire alla distruzione che a quel punto diventerà inevitabile. Un’accelerazione illimitata dell’offerta di moneta per impedire che le aspettative sui tassi di interesse facciano crollare i mercati finanziari non farà che alimentare l’attesa di tassi ancora più alti. E dopo che i mercati azionari avranno iniziato a implodere, la perdita maggiore si vedrà nel potere d’acquisto delle valute fiat.
Fin da quando la Fed ha deciso che sostenere i mercati era una priorità economica, cosa che fu persino ammessa pubblicamente come obiettivo di politica da Alan Greenspan quando era Presidente della Fed, questo esito finale è diventato una certezza.
Tappe del percorso verso il collasso delle valute
Quando una bolla di mercato scoppia, nulla può fermare la distruzione che ne consegue. Dobbiamo ora esaminare come è probabile che si sviluppi questa discesa verso un feroce mercato ribassista. La prima ovvietà da sottolineare è che le perdite saranno aggravate dal collasso del mezzo di scambio, e dovremmo abbandonare, almeno all'inizio, la speranza che a un certo punto obbligazioni e azioni trovino un livello in cui esista un valore reale, perché, in assenza di una moneta fiat sostenuta in modo convincente dall'oro, non ci sarà nulla con cui misurare i valori finali.Cominceremo considerando i fattori sollevati dal collasso di una valuta. Il processo è già in corso, come mostra la Figura 2 qui sopra, che ha individuato nel marzo 2020 l'inversione di tendenza dei prezzi delle materie prime, quando la Fed ha puntato tutto sull'inflazione monetaria.
Ci sono buone ragioni per ritenere che la situazione attuale sia diversa dalle inflazioni europee successive alla Prima guerra mondiale. A differenza di quanto accadeva quando varie valute europee crollarono negli anni Venti, oggi non esiste alcun mezzo di scambio diverso dalle valute fiat statali. Non c'è dubbio che in Germania, ad esempio, il boom delle esportazioni, che portò alla disponibilità di dollari e di altre valute più stabili del marco cartaceo, abbia rallentato il calo del potere d’acquisto del marco cartaceo almeno fino alla primavera del 1923. Fu solo allora che la popolazione tedesca si rese conto, collettivamente, che il marco cartaceo non valeva nulla.
Un conto è distruggere gradualmente il potere d’acquisto di una valuta attraverso la sua espansione inflazionistica. Dallo shock di Nixon è stato così: il dollaro ha perso tutto tranne il 3% del suo potere d’acquisto misurato in oro nell'arco di cinquant'anni. La perdita derivante dall'espansione della moneta in senso ampio M3, pari al 97,2%, conferma questa cifra. Ma quando il percorso distruttivo dell'inflazione monetaria globale diventa palesemente evidente, la relazione generale tra l'espansione di moneta e credito e il potere d’acquisto della valuta si spezza. Diventa allora una questione di velocità con cui il grande pubblico prende coscienza dei fatti dell'inflazione.
L'impiego del QE rende l'esperienza di John Law di tre secoli fa più rilevante per la situazione attuale rispetto all'inflazione del marco cartaceo, meglio documentata. Nell'esaminare le evidenze empiriche, dovremmo considerare separatamente due elementi. Primo, il prezzo delle azioni della compagnia del Mississippi toccò il massimo di poco più di 10.000 livres nel gennaio 1720, per scendere a circa 4.500 livres entro il settembre successivo. Ma dopo essersi indebolita un po' sui mercati valutari esteri nel 1719, la livre rispetto alla sterlina inglese rimase relativamente stabile a 30 per sterlina fino a maggio, prima che il cambio salisse a circa 110 all'inizio di settembre. Poi la valuta divenne priva di valore sui mercati dei cambi di Londra e Amsterdam.[i]
Il tempo impiegato dalla livre per essere respinta pubblicamente come mezzo di scambio fu di circa un mese inferiore a quello del crollo finale del marco cartaceo. Pur non avendo idea di quanto tempo potrebbe richiedere oggi un rifiuto globale delle valute fiat, l'esperienza di John Law suggerisce che i valori delle attività finanziarie cominceranno a crollare prima delle valute in cui sono espressi. E la logica di questa tempistica è che, dopo un iniziale crollo dei valori degli asset, l'espansione monetaria verrà poi intensificata in risposta.
Poiché l'eventuale collasso valutario odierno sarebbe un fenomeno globale, non possiamo misurarne l'effetto sui valori degli asset in alcuna valuta, ma solo in moneta sana. Nel corso della storia la moneta sana è stata l'oro, ed ecco perché la Figura 1 in testa a questo articolo è pertinente. E come mostra la Figura 3 qui sotto, dopo essere arretrato da livelli più alti, il prezzo dell'oro è rimasto stabile finora quest'anno, con oro e argento in calo di un modesto 4,5%.
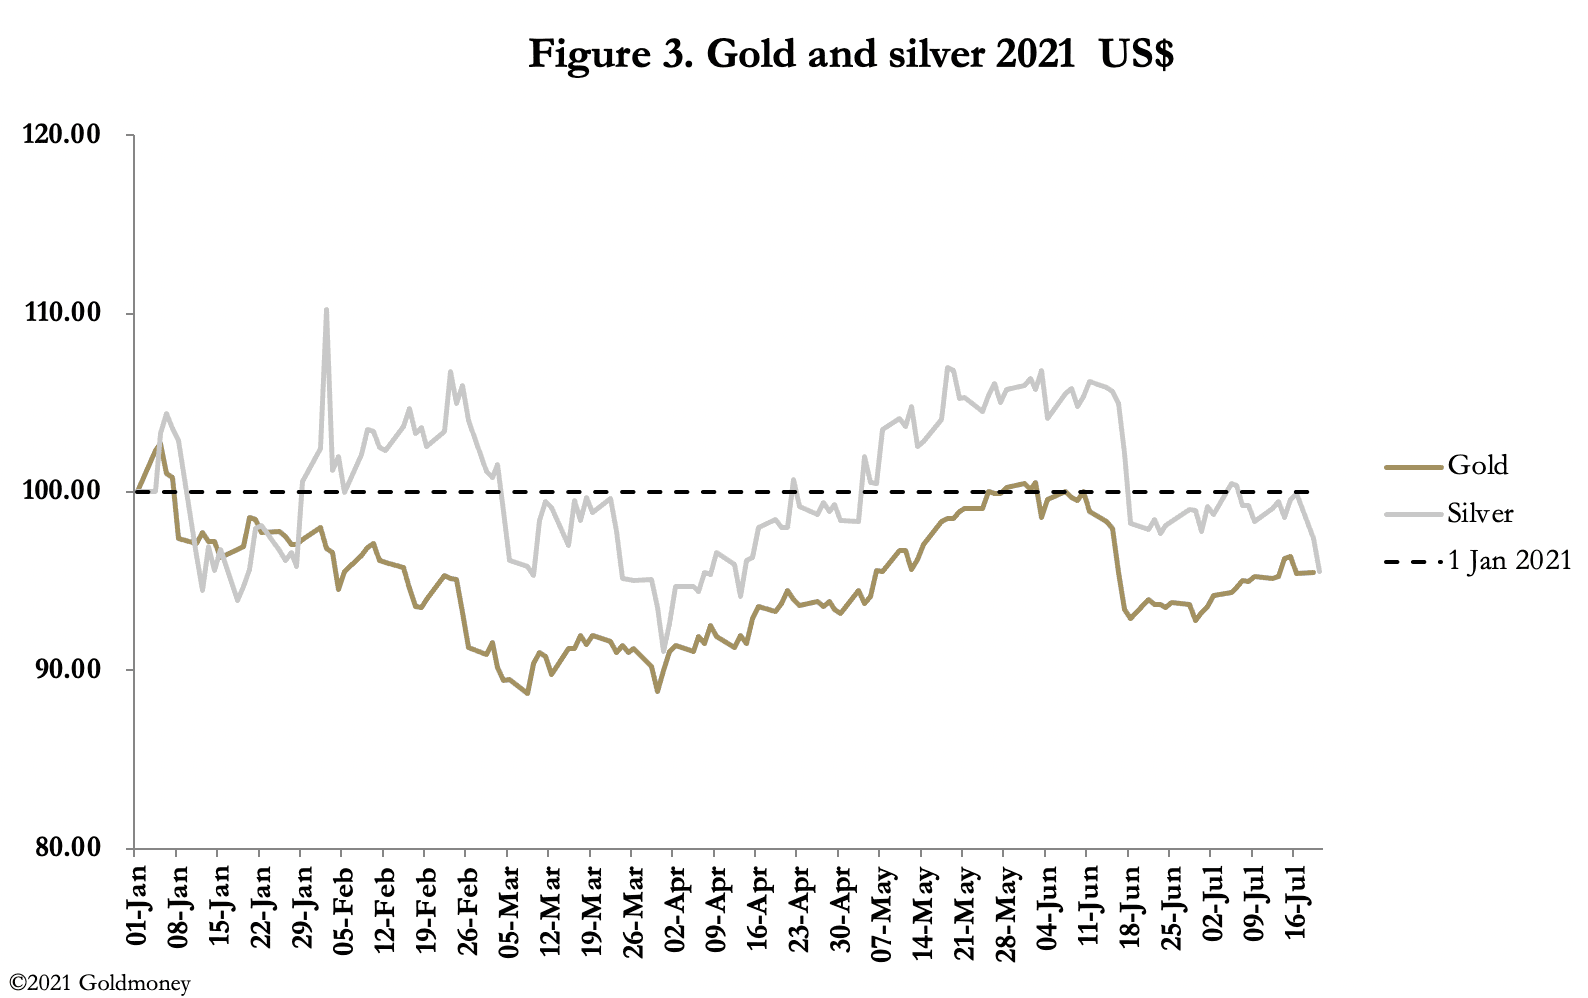
Potrebbe equivalere alla relativa stabilità della livre nella prima metà del 1720, prima del suo crollo? Dovremmo evitare di interpretare troppo, ma sembra molto probabile che, quando le valute fiat vengono emesse in modo drammaticamente eccessivo per sostenere valori di attività finanziarie in difficoltà, ciò si rifletta in un forte rialzo del prezzo dell'oro.
A riflesso della perdita di potere d’acquisto delle valute, ulteriori aumenti dei prezzi delle materie prime, insieme ai fattori legati alle catene di approvvigionamento e alla scarsità di manodopera, sono destinati ad aumentare in modo significativo i prezzi al consumo. L'effetto inflazionistico iniziale sui costi di produzione porterà difficoltà di flusso di cassa per le imprese, limitando ulteriormente la produzione di beni e servizi. E poiché il calo della produzione riduce la sicurezza del posto di lavoro e fa salire la disoccupazione, gli aumenti dei prezzi saranno accentuati per i beni essenziali, perché la spesa si concentrerà sempre più su di essi.
Le contraddizioni delle politiche monetarie neo-keynesiane verranno pienamente alla luce. Da un lato, l'inflazione dei prezzi causerà reali difficoltà all'economia reale, il che suggerisce di lasciare salire i tassi di interesse per stabilizzare la valuta. Dall'altro, l'aumento delle insolvenze dovuto alla destinazione del flusso di cassa a finanziare le conseguenze dell'inflazione suggerisce di abbassarli. Ma per i dollari i tassi di interesse sono già al limite dello zero.
Non c'è dubbio che, in spregio a ogni buon senso e alle evidenze empiriche, i membri del FOMC e i loro omologhi nelle altre banche centrali sceglieranno naturalmente di proseguire con l'allentamento monetario e arriveranno persino a pianificare l'introduzione di controlli sui prezzi.
La teoria di Fisher della deflazione da debito
È chiaro che le conseguenze dello svilimento delle valute producono problemi specifici. Il crollo dei valori degli attivi ne produce altri, ed è tempo di rivedere il rapporto tra l’indebitamento eccessivo e la caduta dei livelli di prezzo delle garanzie collaterali. Ciascuno di questi due squilibri, preso da solo, non è necessariamente un disastro, ma la combinazione è catastrofica. Inoltre, l’analisi di Irving Fisher ha contribuito in misura notevole a orientare le politiche economiche e monetarie dopo la depressione degli anni Trenta, e quindi quasi certamente tornerà a essere rilevante per le decisioni di politica economica.[ii]La tesi di Fisher poggiava su tre elementi chiave: bilanci enormemente sovraesposti, una caduta del livello dei prezzi e tassi d’interesse molto elevati. Per le condizioni attuali dobbiamo modificarla leggermente, applicando il livello dei prezzi alle attività finanziarie, anche se, se espresso in oro, varrà anche per i prezzi al consumo. Dobbiamo inoltre ricordare che i tassi d’interesse sono quelli nominali, applicati alle valute in cui le banche redigono i propri conti.
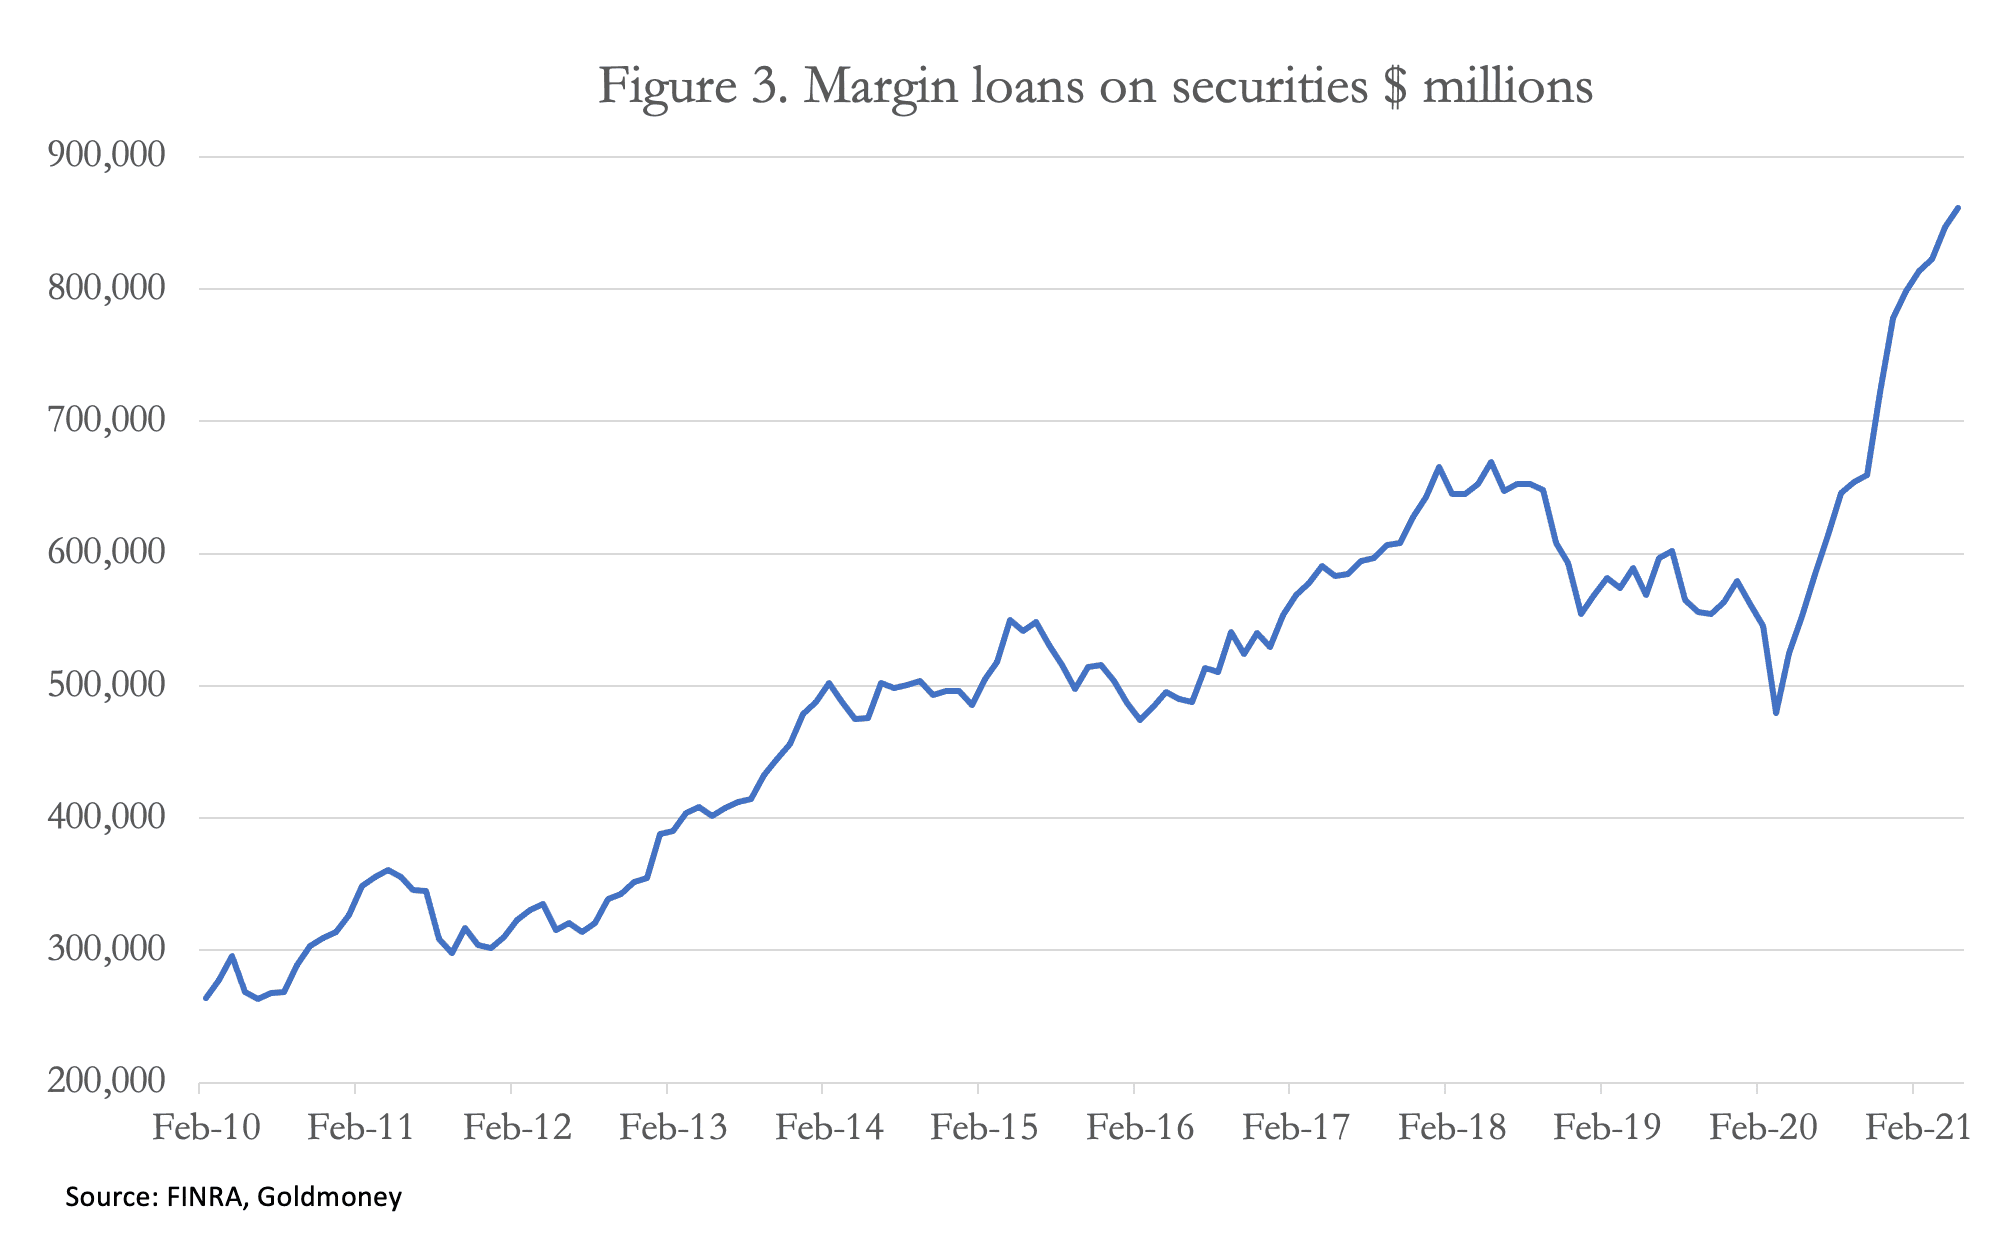
Almeno nelle sue fasi iniziali, stiamo considerando la teoria della debt-deflation di Fisher applicata alle attività finanziarie. In un crollo del mercato azionario, la caduta del valore delle garanzie colpirà inizialmente chi si è indebitato per acquistare azioni. E, come mostra la Figura 3, questo indebitamento è a livelli impressionanti, coerenti con una bolla estrema. In una flessione del mercato azionario, ciò si tradurrà in un’improvvisa pressione di vendita dovuta ai margin call.
Segue l’allocazione di portafoglio in titoli statunitensi da parte di investitori esteri, che secondo i dati TIC del Tesoro USA a maggio ammontava a 12.941 miliardi di dollari. Questa cifra fa parte della loro esposizione totale su tutti i titoli e sui depositi bancari, pari rispettivamente a 24.916 e 6.552 miliardi, per un totale di 31.468 miliardi di dollari. Da questi numeri vediamo che, con il progredire della nostra esperienza alla John Law, quasi 13.000 miliardi di dollari di azioni di proprietà estera potrebbero essere messi in vendita, tenendo presente che i primi investimenti venduti in qualsiasi mercato ribassista sono le partecipazioni estere non strategiche, che è ciò che le azioni USA rappresentano per gli investitori stranieri.
Gli investitori statunitensi detengono azioni estere per un totale analogo di 11.690 miliardi di dollari, quindi le vendite di azioni estere da parte degli Stati Uniti faranno sì che la deflazione dei prezzi degli attivi nei mercati USA venga esportata a livello internazionale.
Solo ora possiamo davvero verificare il rapporto tra indebitamento eccessivo e caduta del valore degli attivi finanziari, perché questi ultimi costituiscono la base dei prestiti garantiti. La Tabella 2 della pubblicazione H.8 della Fed ci offre indizi su dove la liquidazione delle garanzie avrà probabilmente l’impatto maggiore. Su un credito bancario totale di 15.632 miliardi di dollari, solo 2.468 miliardi (15,8%) sono prestiti commerciali e industriali. L’esposizione maggiore è nel settore immobiliare (4.644 miliardi, 29,7%). È in questi due settori che avverrà la liquidazione delle garanzie.
L’attuale sistema bancario statunitense sembra meno esposto a una crisi da debt-deflation rispetto a quello degli anni Trenta, che portò al fallimento di migliaia di banche. Tuttavia, a prima vista la situazione è abbastanza grave da richiedere il salvataggio dell’intero sistema bancario in caso di crisi da debt-deflation.
Le conseguenze di una crisi bancaria in sviluppo rischiano di accelerare la tendenza degli operatori non finanziari a ridurre in via precauzionale i propri saldi bancari. Procurarsi banconote fisiche è diventato poco praticabile a causa dell’evoluzione del settore. Il rischio è che si sviluppi una corsa tra il ritmo al quale diminuisce il potere d’acquisto dei saldi sui depositi bancari e l’aumento dei prezzi dei singoli beni e attivi, ulteriormente accentuata dai venditori di beni, restii ad accettare aumenti dei propri saldi bancari. Anziché un crack-up boom alimentato da pagamenti in contanti rallentati dalla scarsa disponibilità di contante, la comodità dei pagamenti elettronici suggerisce che la perdita di potere d’acquisto delle valute fiat sarà molto più rapida.
Imparare da Cantillon
Quando il Destino gioca con gli uomini come con pedine, noi, come individui, non abbiamo il potere di fermare gli eventi. Anche chi è nominalmente al comando non può fare nulla. E dato che ora è il Fato a comandare gli eventi, ognuno penserà a sé. Ma possiamo trarre qualche indicazione dall’esperienza.Tra il 1714 e il 1717 Richard Cantillon imparò il mestiere di banchiere a Parigi, lavorando per il cugino più anziano Richard, il Chevalier Cantillon. Capì quanto valessero davvero gli schemi pre-keynesiani di Law. Di conseguenza, ne ricavò due distinte fortune. Prestò denaro ad altri perché comprassero azioni dello schema di Law, le vendette subito senza dirlo ai debitori e per un certo periodo quasi certamente apparve molto sciocco. Ma dopo il crollo della bolla di Law ottenne con successo in giudizio il rimborso di quasi tutti i prestiti, e incassò anche i considerevoli proventi della vendita delle azioni. La seconda e più grande fortuna la costruì prevedendo il crollo della livre di Law e vendendone quante più possibile sui mercati dei cambi di Londra e Amsterdam. Le lezioni per noi oggi sono, quando la bolla scoppia, non possedere attivi finanziari e poi disfarsi della moneta inaffidabile.
La strada più sicura è sempre la più semplice, e comunque non siamo tutti banchieri privi di scrupoli come Cantillon. L’equivalente del cedere livres in cambio di sterline e fiorini olandesi è semplicemente acquistare oro e argento fisici a sufficienza per superare l’inevitabile crisi monetaria ed economica.
Sintesi e conclusioni
Possiamo iniziare a scorgere dei paralleli con la crisi finanziaria del 1929-32, ma ci sono differenze significative. La più evidente è di natura monetaria: novant'anni fa il Dow era prezzato in oro, mentre oggi è puramente fiat. Tuttavia, se lo prezziamo in oro, dalla Figura 1 vediamo che il Dow aggiustato di oggi ha toccato il massimo nell'aprile 2019.L'esperienza della crisi finanziaria di novant'anni fa e dei suoi effetti economici ha portato al graduale abbandono della moneta sana e all'adozione delle politiche odierne, ispirate all'inflazionismo neo-keynesiano. Il risultato è che le banche centrali, guidate dalla Fed, orientano la politica monetaria in modo da creare un effetto ricchezza duraturo attraverso l'inflazione dei prezzi degli asset. Questa politica fu ammessa per la prima volta da Alan Greenspan e da allora è stata accelerata da ogni crisi, in particolare da Ben Bernanke nella gestione del fallimento di Lehman.
È stato un lungo percorso, ma grazie a una crisi analoga avvenuta in Francia tre secoli fa possiamo iniziare a intravedere il probabile esito delle attuali politiche monetarie. A questo si aggiungono le pressioni cicliche che ripropongono gli eccessi di valutazione di mercato visti nel 1929: le banche centrali hanno inoltre causato un'inflazione dei prezzi che ormai sfugge al loro controllo. I tassi di interesse sono destinati a salire, e presto, cosa a cui già oggi si resiste con forza. Le condizioni per un crollo degli asset finanziari si stanno delineando e non possiamo dubitare che le autorità monetarie faranno qualsiasi cosa per evitarlo. O fanno questo, oppure si tirano indietro e lasciano che i mercati liberi si sistemino da soli, cosa per la quale non hanno alcun mandato.
Quando arriverà, è probabile che l'ordine sia questo: prima una crisi del valore degli asset, con tentativi di liquidazione su larga scala. Seguirà rapidamente un collasso della valuta, mentre autorità in preda al panico cercheranno di sostenere i valori degli asset. Questa è almeno la logica che oggi riusciamo a scorgere, confermata dall'evidenza empirica dell'esperienza di John Law. L'unica forma di sicurezza in queste condizioni, come scoprirono i cittadini francesi, era il possesso di specie, cioè di moneta metallica: lingotti e monete d'oro e d'argento.
[i] Basato sui grafici della biografia di Richard Cantillon di Antoin Murphy, Oxford University Press, 1986.
[ii]Pubblicato per la prima volta su Econometrica nell'ottobre 1933 con il titolo The Debt-Deflation Theory of Great Depressions.
Le opinioni e i pareri espressi in questo articolo sono quelli dell'autore o degli autori e non riflettono quelli di Goldmoney, salvo diversa indicazione esplicita. L'articolo ha esclusivamente scopo informativo generale e non costituisce una consulenza legale, finanziaria, fiscale, di investimento o contabile da parte di Goldmoney o dell'autore o degli autori. Non dovresti agire né fare affidamento su alcuna informazione contenuta nell'articolo senza aver prima richiesto una consulenza professionale indipendente. Abbiamo posto la massima cura nel garantire l'affidabilità delle informazioni contenute nell'articolo; tuttavia, Goldmoney non dichiara che siano accurate, complete, aggiornate e/o da considerarsi un'indicazione di risultati futuri, e non devono essere considerate tali. Goldmoney non sarà responsabile per alcun reclamo, perdita, danno o disagio derivante da qualsiasi informazione o opinione contenuta in questo articolo; qualsiasi azione intrapresa sulla base delle opinioni e delle informazioni contenute nell'articolo è a tuo rischio.